7
 分享
引言Introduction
医学专利转让看似只是一次技术交易,实际却牵涉增值税、企业所得税、个人所得税、印花税等多项税费。如果前期未确认权属、合同与交易路径,后期很容易出现补税、滞纳金,甚至影响专利转让效率。 对医生和科研人员来说,真正难点不是“能不能转”,而是“如何合规转、少踩坑”。
医学专利转让的税费问题,本质上是“知识产权交易”与“税务合规”的交叉问题。先弄清专利属于谁,再弄清交易给谁,最后弄清钱怎么收、税怎么申报。 这篇文章按实务逻辑拆开讲,帮助你建立可执行的判断框架。
1. 医学专利转让税费的核心构成
1.1 常见税种有哪些
医学专利转让常见涉及四类税费。
- 增值税 。涉及无形资产转让时,是否纳税、适用何种税率,要看转让主体身份和业务属性。
- 企业所得税 。若转让方是公司或医院控股平台,转让所得通常并入企业应纳税所得额。
- 个人所得税 。若转让方是自然人发明人,转让收入通常需要依法申报个税。
- 印花税 。专利权转让合同属于应税凭证时,通常要按规定贴花或申报。
不同主体、不同合同结构,税负会明显不同。 这也是医学专利交易最容易出错的地方。
1.2 医学场景为什么更复杂
医学专利常见权属链条更长。发明人可能是医生、研究生、科室团队,也可能涉及医院、科研院所、企业联合申报。
因此,转让前必须确认三件事:
- 专利权人是谁。
- 发明人是否只是署名,还是同时持有权利。
- 是否存在职务发明、合作开发、成果转化协议。
如果权属不清,税务申报就没有基础。 合同签了,也可能因为主体错误导致无法顺利完成转让备案。
2. 不同转让主体对应的税务逻辑
2.1 个人转让专利的税务重点
如果医学专利登记在个人名下,转让收入通常计入个人所得。
实务中要关注两点:
- 是否属于技术转让所得。
- 是否可以依法享受相关税收优惠。
个人不要只看到账金额,要看合同中“价款、技术服务费、后续分成”如何拆分。 因为税务机关往往按合同实质判断收入性质,而不是只看标题。
另外,若交易中还附带技术咨询、培训、后续优化服务,这部分费用不应混同为专利转让价款。
分项写清楚,才便于分别计税。
2.2 企业转让专利的税务重点
如果专利由生物医药公司、科技公司或医院关联平台持有,转让收入通常进入企业收入体系。
此时要重点看:
- 专利是否作为无形资产入账。
- 转让收益是否计入当期利润。
- 研发费用资本化或费用化是否已在账务中体现。
企业转让专利,税务压力通常不是单一税种,而是利润确认和税前扣除的联动问题。
如果前期研发投入、摊销、资产确认做得不规范,后续在税务稽核中容易出现差错。
2.3 医院和科研机构的特殊性
医院、大学、研究所的医学专利,常常涉及成果归属、国有资产管理、内部审批等程序。
这类场景里,合规顺序通常比税率本身更重要。
- 先确认成果是否属于单位。
- 再走内部审批和资产评估。
- 最后签转让或许可合同。
很多医学专利交易失败,不是因为税高,而是因为前置合规不到位。
尤其是公立机构,若未完成内部审批,后续收入分配和纳税处理都会被动。
3. 合同结构如何影响税负
3.1 一次性转让与分期支付
医学专利转让可以是一次性付款,也可以分期付款、里程碑付款,甚至附带后续分成。
税务处理上,付款方式会影响收入确认时点。
- 一次性转让,通常按合同约定和实际收款节奏确认。
- 分期付款,需关注各期是否单独对应权利交割节点。
- 里程碑付款,适合与注册、临床前验证、技术交付绑定。
合同写得越清楚,税务越容易处理。
模糊写法会导致收入性质不明,增加争议。
3.2 转让、许可、技术服务不要混写
很多医生和科研人员在谈判时,会把“专利转让”“技术指导”“后续开发”“临床支持”写在同一项里。
这在商业上看似方便,在税务上却很危险。
建议分开列示:
- 专利转让费。
- 技术服务费。
- 后续支持费。
- 可能的销售分成。
只有把不同收入类型拆开,才能对应不同税目和票据管理。
这也是减少争议的关键步骤。
3.3 先转让还是先授权
从税务和风控角度看,先做独占许可还是直接转让,要结合项目成熟度判断。
如果技术仍在迭代阶段,先许可后转让,有时更利于控制风险。
如果专利稳定、权属清晰、交易价格明确,直接转让更干净。
没有统一答案,只有更适合当前技术成熟度的结构。
对于医学成果,尤其要考虑临床验证周期和后续改进空间。
4. 合规申报的实操要点
4.1 先确认权属链条
医学专利转让前,建议先完成这四步:
- 核对专利证书和申请文件。
- 核实发明人、专利权人、共有人信息。
- 检查是否有职务发明或协议约定。
- 确认是否存在质押、许可、查封等限制。
权属不清,后面的税务处理都可能失去基础。
4.2 保留完整凭证
税务合规离不开证据链。至少要保存:
- 专利证书。
- 转让合同。
- 付款凭证。
- 发票或完税资料。
- 内部审批文件。
- 专利转让登记或备案材料。
合同、付款、发票、备案四者要能互相对应。
这是税务检查最常看的地方。
4.3 及时判断是否能享受优惠
医学专利若属于技术转让,部分情形可能适用税收优惠。
但优惠是否适用,必须看主体身份、交易性质和当地执行口径。
不要凭经验判断,更不要只听中介口头承诺。
优惠政策不是默认生效,而是需要满足条件并留存证据。
这一步建议由熟悉知识产权和税务的专业人员共同把关。
5. 医生与科研者最常见的三类风险
5.1 先发表后转让
很多科研人员先发论文、先开题汇报、先做学术路演,之后才想转让专利。
问题是,如果技术内容在申请前已公开,专利价值和转让空间都会受影响。
因此,成果形成后,先做专利布局,再做公开传播,通常更稳妥。
5.2 只谈价格,不谈税
不少团队在谈转让时只关注“卖多少钱”,却忽视税后到账金额。
最终可能出现:
- 合同金额高,实际到手少。
- 税负由哪一方承担约定不清。
- 后续补税责任不明。
谈判时要直接问税后结果。
这是最实际的财务口径。
5.3 低估职务成果审查
医生和科研人员的专利,常与单位资源有关。
如果成果可能属于职务发明,就不能仅凭个人意愿处置。
没有单位授权,转让合同可能存在瑕疵。
这不仅影响税务,还影响合同效力和后续收益分配。
6. 一个更稳妥的合规路径
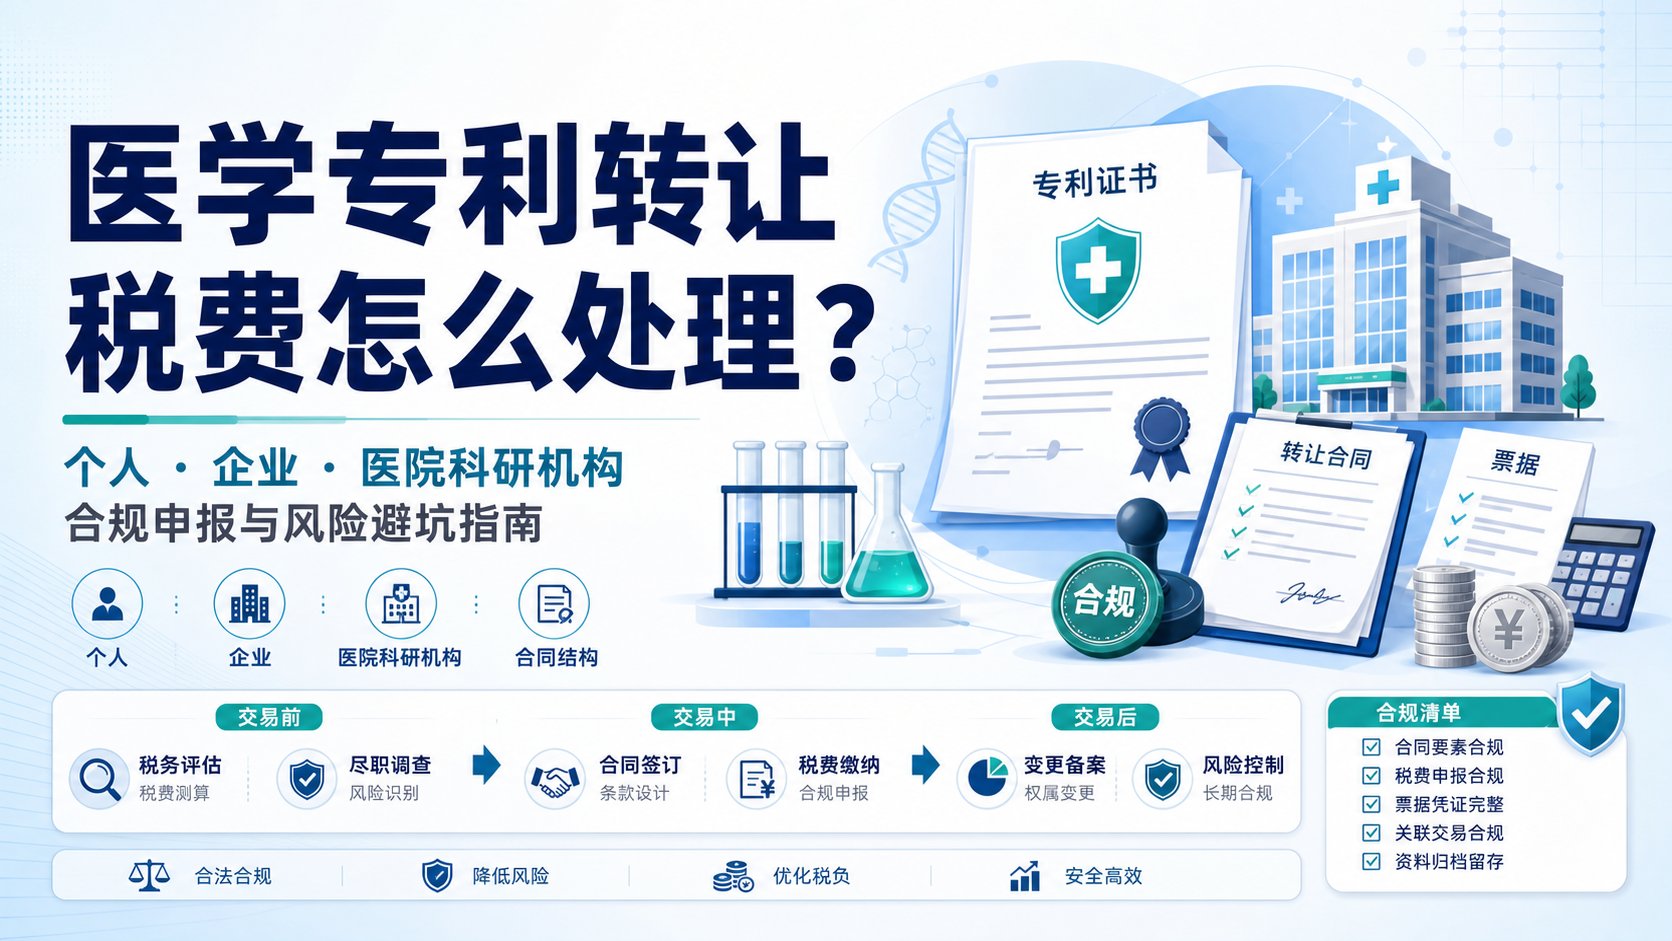
6.1 交易前
先做三项工作。
- 专利权属核查。
- 税务主体判断。
- 合同结构设计。
这三步决定了后续80%的风险。
6.2 交易中
重点处理四件事。
- 明确转让范围。
- 拆分费用项目。
- 规范收款节点。
- 同步准备申报材料。
6.3 交易后
及时完成备案、开票、纳税申报和档案归档。
不要等到收入已经入账很久后再补材料。
越晚补,证据越弱,解释成本越高。
总结Conclusion
医学专利转让税费的核心,不是单纯计算税率,而是围绕权属、合同、收入性质和申报路径建立合规闭环。对医生和科研人员来说,最重要的是在交易前把专利结构理顺,把税务逻辑理顺。 这样才能避免补税、争议和权属风险。
如果你正在处理医学专利转让、许可或成果转化,但不确定合同怎么写、税费怎么拆、材料怎么备,建议借助专业团队提前规划。解螺旋 可从专利布局、权属梳理到转让流程协助你把控关键节点,减少合规成本,让医学成果更安全地完成转化。
- 引言Introduction
- 1. 医学专利转让税费的核心构成
- 2. 不同转让主体对应的税务逻辑
- 3. 合同结构如何影响税负
- 4. 合规申报的实操要点
- 5. 医生与科研者最常见的三类风险
- 6. 一个更稳妥的合规路径
- 总结Conclusion